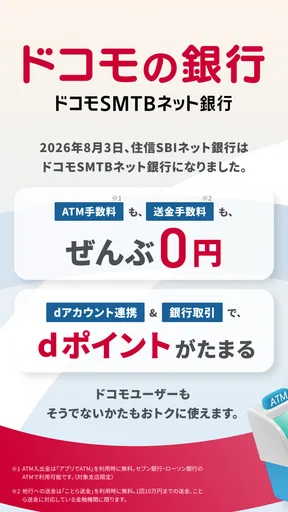
ドコモの銀行 ドコモSMTBネット銀行(旧 住信SBI)

アプリの仕様
- 更新日
- リリース日
- 2011/07/20
- ダウンロード数
- 1,000,000+
- 必要要件
- 9
- 価格
- Free
- 対象年齢
- 3 歳以上
スクリーンショット
詳細
- 評価
- 3.95点満点中
- 7.20K 件のレビュー
- バージョン
- 21.14.0
- デベロッパー
- 株式会社ドコモSMTBネット銀行
分析: Norviv
家計を一人で管理しているときは、残高確認や振込をすぐ済ませられるだけで、銀行との距離がかなり近く感じられます。私が試して感じたのは、ドコモSMTBネット銀行のアプリは、単なる口座残高の確認画面ではなく、口座開設後の普段使いまでをスマートフォンにまとめたい人向けの金融アプリだということです。開発元は株式会社ドコモSMTBネット銀行で、申し込みから口座の利用開始、振込、外貨預金、ローン申し込みまでを一つの流れで扱える点が特徴です。
無料で使い始められ、対象年齢は3歳以上、対応する最低OSは9です。ファイナンス分野のアプリとして長く提供されており、リリース日は2011年7月20日、現在のバージョンは21.12.0です。ストア上では平均4.0の評価が付いていて、評価数はおよそ6万件、インストール数は100万以上に達しています。数字だけで安心と決めつけるべきではありませんが、個人の口座管理に使われてきた実績を感じやすい規模です。
家族や共有端末で使う前に考えたいこと
家族や共有端末で使うなら、誰が口座の名義人で、誰が実際に操作するのかを先に決めておくと安心です。私は、端末を共有するより、本人が操作しながら必要な情報だけを家族に伝える方法が現実的だと考えます。特に振込などの手続きでは、操作する人を明確にすることが、便利さを保ちながら誤操作を避ける助けになります。
便利さと「誰の口座か」を最初に分けておく
家庭でスマートフォンを共有したり、家計を夫婦で相談しながら管理したりする場合、最初に意識したいのは、アプリを共有することと、口座そのものを共有することは別だという点です。私は家計用の口座を一人が管理し、もう一人が入出金を確認する場面を想像して使いましたが、金融アプリではログイン情報や認証情報を安易に渡さないことが基本です。アプリが便利でも、個人の口座情報を家族全員の端末に保存する使い方は避けたほうが安全です。
特に、共有端末でアプリを開いたままにする運用はおすすめしません。残高照会だけのつもりでも、振込や各種申し込みに進める可能性があるためです。家計の相談をするときは、必要な画面を口頭で確認する、本人が操作しながら内容を説明する、といった役割分担のほうが現実的です。家族で使うなら、端末の共有よりも操作する人を明確にすることが重要だと感じました。
口座開設を急ぐ人に向く申し込みの流れ
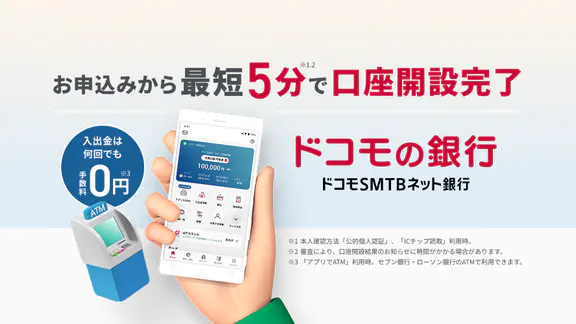
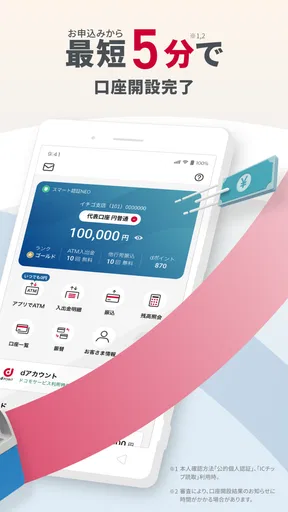
このアプリの大きな入口は、スマートフォンからの口座開設です。申し込みから最短5分で口座開設が完了する案内があり、紙の申込書を取り寄せて返送するタイプの銀行より、始めるまでの心理的な負担は小さく感じます。給料の受取口座を切り替えたい人や、家計用の口座を新しく用意したい人なら、思い立った日に手続きを進めやすい設計です。
ただし、短時間で完了する可能性があることと、誰でも必ず同じ時間で終わることは別です。本人確認や入力内容の確認が必要になるため、申し込み前に自分の情報を落ち着いて確認しておくほうがよいでしょう。家族の代わりに申し込むというより、口座を持つ本人が自分の端末で進めるものとして考えるのが自然です。ここを曖昧にすると、共有端末でのログインや認証情報の扱いに無理が出ます。
あなたへのおすすめ記事






最初の設定で迷いやすいポイント
私なら、口座開設後すぐに便利な機能を全部触るのではなく、まず残高照会と振込の画面を確認します。普段使う口座として定着させるには、家賃や公共料金、生活費の移動など、自分の使い道を先に決めたほうが操作を覚えやすいからです。外貨預金やローン申し込みもアプリから扱えますが、口座開設直後に勢いで進めるのではなく、それぞれの目的とリスクを理解してから使うべきです。
もう一つの実用的なコツは、アプリを「家計簿」と同じものだと思わないことです。残高や取引を確認する場所としては役立ちますが、家族の支出予定や現金の立替まで自動的に整理してくれるものではありません。私は、アプリで銀行口座の状態を確認し、家計全体の予算や誰が何を支払うかは別にメモする使い方が合っていると感じます。金融情報と家庭内の相談を分けることで、見落としや誤操作を減らせます。
一人暮らしと世帯管理で変わる使い勝手
一人暮らしなら、残高確認から振込までを自分だけで完結できるため、アプリの良さをそのまま受け取りやすいです。給料日前に残高を確認し、家賃用の資金が足りるかを見る、通販やサブスクリプションの引き落とし後に口座を確認する、といった日常の確認に向いています。銀行の窓口やパソコンを開くほどではない用事を、スマートフォンで済ませられるのが便利です。
一方、夫婦や同居家族で家計を管理する場合は、アプリを開く人が一人に偏りやすい点に注意が必要です。片方だけが残高を把握していると、家計の透明性が上がるどころか、確認作業がその人の負担になります。私は、毎月決まったタイミングで口座の状況を共有し、送金の目的をメモしておく運用が現実的だと思います。アプリに家庭内の合意形成まで任せず、確認のルールを先に作るのがコツです。
振込を生活の中でどう使うか
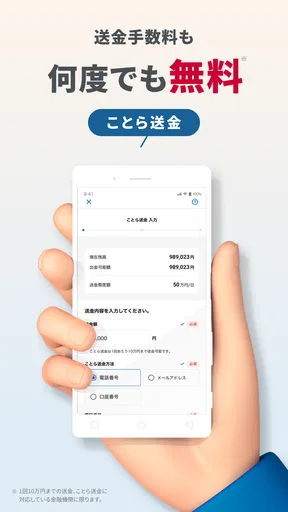
振込機能は、家賃や学費、家族への生活費の移動など、日常的な送金をスマートフォンで済ませたい人にとって中心的な機能です。たとえば、家計を一人がまとめて管理している家庭で、もう一人が毎月決まった日に生活費を入れる場合、銀行へ行く時間を作らずに手続きを進められます。送金前に金額と相手先を読み上げて確認するだけでも、家庭内の行き違いを減らせます。
ただ、振込は便利だからこそ、急いでいるときほど慎重さが必要です。共有端末で家族が別の操作をした直後、登録情報を確認せずに送金するような流れは避けるべきです。私は、振込をするときは目的、金額、相手先を一度止まって確認する習慣を作ることを勧めます。アプリの操作が簡単でも、送金の取り消しや訂正を前提にした使い方はしないほうが安全です。
外貨預金とローン申し込みは別の判断として扱う
一つのアプリから外貨預金取引やローン申し込みに進めるのは、銀行サービスをまとめて管理したい人には便利です。普通預金の残高確認と同じ場所から、資産運用や借り入れに関する手続きへ移れるため、パソコンを使わずに情報を確認したい場面があります。将来の住宅資金や大きな支出を考え始めた人にとって、入口がスマートフォンにあることは助けになります。
ただし、ここは「口座管理の延長」と考えないほうがよい部分です。外貨預金には為替の変動が関わり、ローンは返済期間や総支払額を考える必要があります。私は、残高照会のついでに申し込みを進めるのではなく、家族で相談する時間を別に取り、条件を読み比べてから操作するべきだと思います。特に世帯のお金を使う場合、申し込みをする本人だけで決めず、返済や資金の目的を共有しておくことが大切です。
年齢表示から考える利用者の境界
対象年齢は3歳以上と表示されていますが、これは幼い子どもが単独で銀行取引をすることを意味するものではありません。金融アプリでは、口座の名義、本人確認、認証、契約の責任が重要です。子どもがいる家庭で端末を共有する場合は、子どもが操作できる場所にログイン状態を残さないこと、保護者が金融情報を管理することを優先したいです。
年齢の表示だけを見て、家族なら誰でも同じように使えると考えるのは危険です。口座名義人本人が操作するのか、保護者が手続きを支えるのかを分けて考えてください。私は、子どもに銀行の仕組みを教える目的なら、実際の金融操作を任せるより、保護者が画面を見せながら残高、振込、借り入れの違いを説明する使い方が適切だと感じます。
通常の銀行アプリや窓口との違い
従来型の銀行窓口と比べると、このアプリは時間や場所に縛られにくい点が魅力です。口座開設から日常の残高確認、振込までをスマートフォン中心で進めたい人には、窓口へ行くための予定を調整しなくてよいメリットがあります。忙しい家庭で、仕事帰りに銀行へ寄る余裕がない人ほど違いを感じやすいでしょう。
一方、窓口ではその場で質問しながら手続きを進められます。金融商品について細かく相談したい人、入力や本人確認に不安がある人、家族の事情を含めて説明を受けたい人には、対面のほうが向いている場合があります。大手銀行の総合アプリと比べても、重要なのは機能の多さだけではなく、自分がどこまでスマートフォン上で判断できるかです。私は、日常取引はアプリ、複雑な相談は説明を受ける場、と役割を分ける考え方が合っています。
使い続けるための安全な家庭内ルール
家庭で使うなら、最初に三つのルールを決めておくと運用が安定します。第一に、ログイン情報や認証情報をメッセージアプリで送らないこと。第二に、振込やローン申し込みは、操作する人と確認する人を必要に応じて分けること。第三に、共有端末では利用後に必ず画面を閉じ、端末自体のロックも設定しておくことです。アプリに家族向けの管理機能があると期待するのではなく、家庭側で境界を作るのが現実的です。
また、スマートフォンを買い替えたときや、家族に端末を譲るときは、以前の端末に金融アプリが残っていないか確認したいです。口座を使わなくなった家族の端末にログイン状態が残ると、後から思わぬ情報漏れにつながります。私は、端末の変更を単なる機種変更ではなく、金融情報の整理をする機会として扱うようにしています。
このアプリを選ばないほうがよい人
スマートフォンで銀行手続きをすること自体に強い不安がある人は、無理にアプリ中心へ移行しないほうがよいでしょう。画面を自分で確認し、入力内容を見直し、認証を管理する必要があるためです。家族に操作を丸ごと任せたい人にも向きません。口座名義人が内容を把握しないまま使うと、便利さよりも管理上の問題が大きくなります。
また、外貨預金やローンを頻繁に比較し、詳しい相談をしながら決めたい人は、アプリだけで結論を出さないほうがよいです。アプリは手続きを始める入口として便利ですが、金融商品の判断を自動で代わりにしてくれるものではありません。家計の共有が最優先で、複数の口座や支出を一つの画面で完全に統合したい人も、別の家計管理サービスを併用したほうが使いやすい可能性があります。
私が感じた総合的な使い道
ドコモSMTBネット銀行のアプリは、口座を作るところから普段の銀行操作まで、スマートフォンでまとめたい人に向いています。無料で始められ、残高照会や振込だけでなく、外貨預金やローン申し込みにも進めるため、銀行サービスを一か所で確認したい人には扱いやすい選択肢です。1M以上のインストールとおよそ6万件の評価があることも、日常利用を検討する際の一つの目安になります。
私の結論は、個人利用ではかなり実用的、家庭利用ではルール作りができる人向け、という評価です。口座名義と操作する人を分けず、共有端末にログイン情報を残さず、振込や金融商品の申し込みだけは一呼吸置いて確認する。この三点を守れるなら、窓口へ行く回数を減らしながら銀行を身近にできます。反対に、家族全員が自由に触れる金融アプリを求めているなら、考え方を変えたほうがよいでしょう。
最初は口座開設と残高照会だけに絞り、使い方に慣れてから振込などの取引へ広げるのがおすすめです。外貨預金やローンは、家計の目的と条件を確認したうえで別の判断として扱ってください。私は、日々の銀行操作を簡単にしたい人、そして自分の口座を自分で責任を持って管理できる人には、ドコモSMTBネット銀行を試す価値があると感じました。
よくある質問
01ドコモSMTBネット銀行とは、どのようなサービスですか?
ドコモSMTBネット銀行は、スマートフォンから銀行口座の開設や残高確認、入出金明細の確認、振込などを行えるネット銀行サービスです。ドコモのサービスと連携しやすい点が特徴ですが、利用できる機能や優遇内容は、契約状況やキャンペーン、本人確認の完了状況によって異なる場合があります。申し込み前に公式情報を確認しましょう。
02口座開設には何が必要で、申し込みはどのくらい時間がかかりますか?
口座開設には、本人確認書類やスマートフォン、メールアドレスなどが必要になることがあります。運転免許証、マイナンバーカードなど、利用できる本人確認方法は申し込み時期や手続き方法によって異なります。入力内容や撮影画像に不備がなければ比較的スムーズですが、審査や確認状況によって利用開始までの時間は変わります。
03ドコモユーザーでなくても口座を開設できますか?
ドコモの携帯電話回線を契約していない人でも利用できるかどうかは、提供条件や申し込み時点のサービス仕様を確認する必要があります。ドコモ関連サービスとの連携を前提とした特典がある場合、対象者や適用条件が限定されることもあります。口座自体の利用条件と、ドコモユーザー向け特典の条件は分けて確認することをおすすめします。
04手数料やATMの利用条件について、事前に確認すべき点は何ですか?
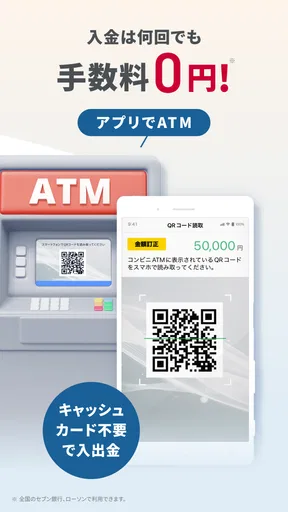
振込手数料、ATMでの入出金手数料、無料回数、利用できる提携ATMは、口座の種類や会員ステージ、キャンペーンなどによって変わる可能性があります。無料だと思って利用した後に手数料が発生するケースを避けるため、入金・出金・振込それぞれの条件を確認しましょう。特に無料回数の適用期間や対象ATMには注意が必要です。
05アプリの安全性や、スマートフォンを紛失した場合の対策は大丈夫ですか?
銀行アプリでは、ログイン情報、暗証番号、ワンタイムパスワードなどの管理が重要です。第三者に推測されやすい情報を設定せず、OSやアプリを常に最新状態に保ち、公式ストア以外からアプリを入手しないようにしましょう。スマートフォンを紛失した場合や不審な通知を受けた場合は、速やかに公式サポートへ連絡し、利用停止などの手続きを確認してください。
ユーザーレビュー
3.95点満点中
7.20K 件のレビュー
- 5個の星49%
- 4個の星19%
- 3個の星17%
- 2個の星3%
- 1個の星12%


